Una clínica no vale lo que factura
La rentabilidad sostenible, la transferibilidad del negocio y los riesgos que puede verificar un comprador pesan mucho más que una cifra de ingresos aislada.
El primer error: empezar por la facturación
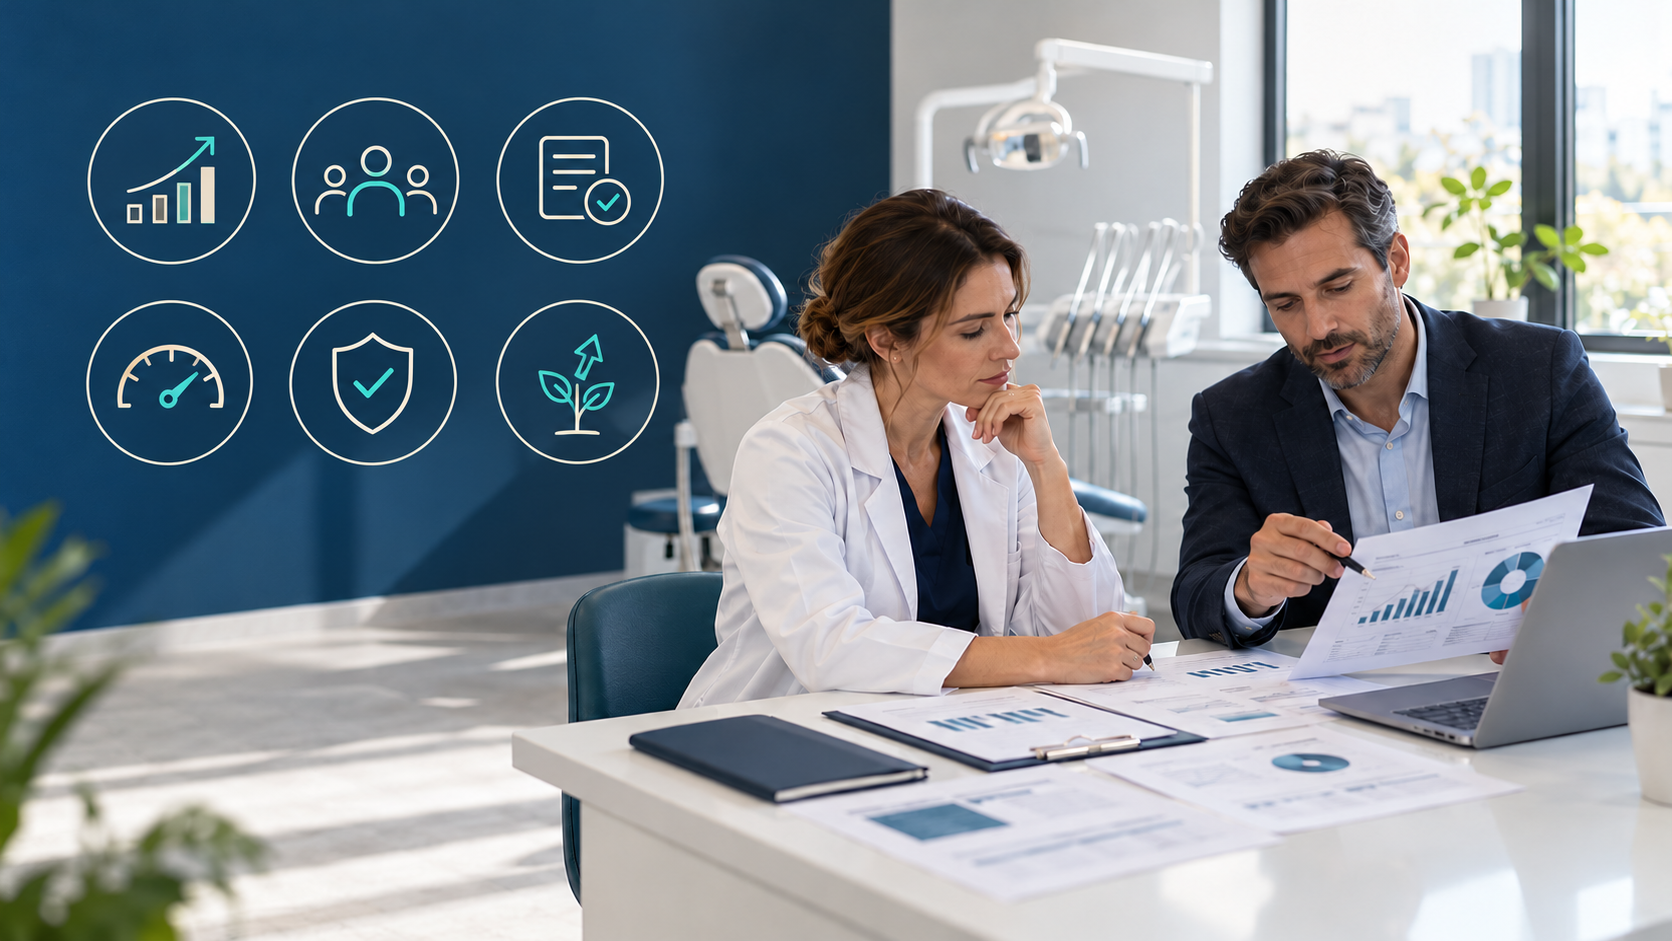
La primera conversación sobre el valor de una clínica suele empezar por la facturación. Es comprensible: es un dato visible, rápido y fácil de comparar. Pero puede llevar a conclusiones equivocadas. Dos centros con los mismos ingresos pueden tener valores empresariales muy distintos si generan márgenes diferentes, exigen inversiones desiguales o dependen por completo de su titular.
Una valoración rigurosa no busca una cifra aislada. Ayuda a ordenar una decisión de compra, venta, financiación, sucesión o crecimiento con una pregunta más útil: ¿qué resultados puede sostener la clínica y con qué nivel de riesgo?
Separar tres conceptos evita errores caros
Valor del negocio, valor de las participaciones y precio final no son sinónimos. El primero describe la actividad en funcionamiento; el segundo incorpora ajustes como caja, deuda y otros conceptos; el tercero depende además de la estructura pactada: pagos aplazados, garantías, retenciones o compromisos de permanencia. También conviene aislar el inmueble cuando corresponda para no incluirlo dos veces.
El EBITDA es una base de trabajo, no la respuesta
El EBITDA ayuda a analizar el resultado operativo y su evolución, pero por sí solo no refleja la caja disponible ni muestra cuestiones decisivas: reposición de equipos, inversión tecnológica, cobros pendientes, deuda, calidad de los ingresos o dependencia del propietario. La clave está en normalizarlo con ajustes verificables, no en sumar gastos de forma automática.
Expresar una primera referencia como EBITDA normalizado por un múltiplo puede ser útil, siempre que se trate como una hipótesis que debe justificarse. La comparabilidad real depende de tamaño, fecha, perfil operativo, concentración de pacientes o profesionales, estabilidad de márgenes, inversión necesaria y estructura de la operación. Los múltiplos ilustrativos del informe no constituyen una referencia del mercado español.
Las seis palancas que un comprador revisa
- Palanca
- Rentabilidad sostenible
- Qué conviene poder demostrar
- Márgenes recurrentes, costes controlados y resultados que se sostienen al ajustar partidas excepcionales.
- Palanca
- Menor dependencia
- Qué conviene poder demostrar
- Equipo estable, funciones delegadas y continuidad operativa más allá del propietario.
- Palanca
- Calidad de ingresos
- Qué conviene poder demostrar
- Tratamientos, cobros, recurrencia y trabajo pendiente trazables y conciliables.
- Palanca
- Control de gestión
- Qué conviene poder demostrar
- Cuadro de mando, procesos, datos coherentes y trazabilidad financiera.
- Palanca
- Riesgos controlados
- Qué conviene poder demostrar
- Contratos, permisos, cumplimiento, alquiler, compromisos asistenciales y documentación ordenada.
- Palanca
- Inversión y crecimiento
- Qué conviene poder demostrar
- Equipamiento, capacidad, local y proyectos de crecimiento respaldados por un plan realista.
| Palanca | Qué conviene poder demostrar |
|---|---|
| Rentabilidad sostenible | Márgenes recurrentes, costes controlados y resultados que se sostienen al ajustar partidas excepcionales. |
| Menor dependencia | Equipo estable, funciones delegadas y continuidad operativa más allá del propietario. |
| Calidad de ingresos | Tratamientos, cobros, recurrencia y trabajo pendiente trazables y conciliables. |
| Control de gestión | Cuadro de mando, procesos, datos coherentes y trazabilidad financiera. |
| Riesgos controlados | Contratos, permisos, cumplimiento, alquiler, compromisos asistenciales y documentación ordenada. |
| Inversión y crecimiento | Equipamiento, capacidad, local y proyectos de crecimiento respaldados por un plan realista. |
Una agenda de valor en 90 días
El ejercicio útil para una clínica no es adivinar un precio de venta. Es identificar qué evidencia faltaría si mañana un tercero tuviera que entender sus resultados: conciliación de ingresos, contratos, situación del equipamiento, estabilidad de agenda, organigrama, procesos y obligaciones pendientes.
El valor se crea cuando los resultados son sostenibles y transferibles. Mejorar la clínica para que otro pueda entenderla, gestionarla y confiar en ella suele ser una buena decisión incluso cuando no existe una venta inminente.
- Fase
- 0-30 días
- Objetivo
- Delimitar perímetro de negocio, recopilar información financiera y detectar ajustes que requieren evidencia.
- Fase
- 31-60 días
- Objetivo
- Revisar concentración de ingresos, contratos críticos, dependencia del titular, equipos e inversión pendiente.
- Fase
- 61-90 días
- Objetivo
- Construir un cuadro de mando breve y un plan de mejora priorizado con responsables y fechas.
| Fase | Objetivo |
|---|---|
| 0-30 días | Delimitar perímetro de negocio, recopilar información financiera y detectar ajustes que requieren evidencia. |
| 31-60 días | Revisar concentración de ingresos, contratos críticos, dependencia del titular, equipos e inversión pendiente. |
| 61-90 días | Construir un cuadro de mando breve y un plan de mejora priorizado con responsables y fechas. |
Aplicación práctica
Qué significa para tu clínica
- →Separa en una hoja el valor del negocio, el valor de las participaciones y el precio que podrías pactar: son tres conversaciones distintas.
- →Normaliza tu EBITDA solo con ajustes que puedas demostrar con documentos, no con estimaciones optimistas.
- →Dedica los próximos 90 días a ordenar evidencia: conciliación de ingresos, contratos, equipamiento, agenda, organigrama y obligaciones pendientes.
Siguiente paso
Convierte este análisis en una conversación de equipo
Recibe cada semana una selección breve de decisiones, herramientas y cambios relevantes.
Fuentes originales
Sigue leyendo
Dirección y rentabilidad
El IPC no decide tus tarifas: el margen por tratamiento, sí
El dato nacional de inflación es una señal para revisar los números propios de la clínica. La respuesta útil no es aplicar un porcentaje general: es saber qué tratamientos sostienen realmente la rentabilidad.
15 octubre 2026 · 4 min
Personas y operaciones
La clínica no crece cuando el dueño controla todo
La nueva figura estratégica es el coordinador o coordinadora de clínica: la mano derecha que convierte decisiones del propietario en procesos, seguimiento y equipo alineado.
14 octubre 2026 · 8 min
Personas y operaciones
La odontofobia debe detectarse antes de que el paciente entre en gabinete
Si la ansiedad se descubre con el paciente ya en el sillón, la clínica llega tarde. Recepción y coordinación pueden abrir una conversación voluntaria, trasladar la información útil al equipo clínico y preparar el entorno sin etiquetar ni exponer al paciente.
12 octubre 2026 · 5 min